Harry Markowitzs moderne Portfolio-Theorie – entwickelt für Finanzportfolios – liefert auch für ICT-Projektportfolios wertvolle Einsichten: Diversifikation, Effizienzgrenze und die Bedeutung von Korrelationen.
Markowitz-Prinzipien im ICT-Portfolio: Vier Markowitz-Prinzipien im ICT-Kontext

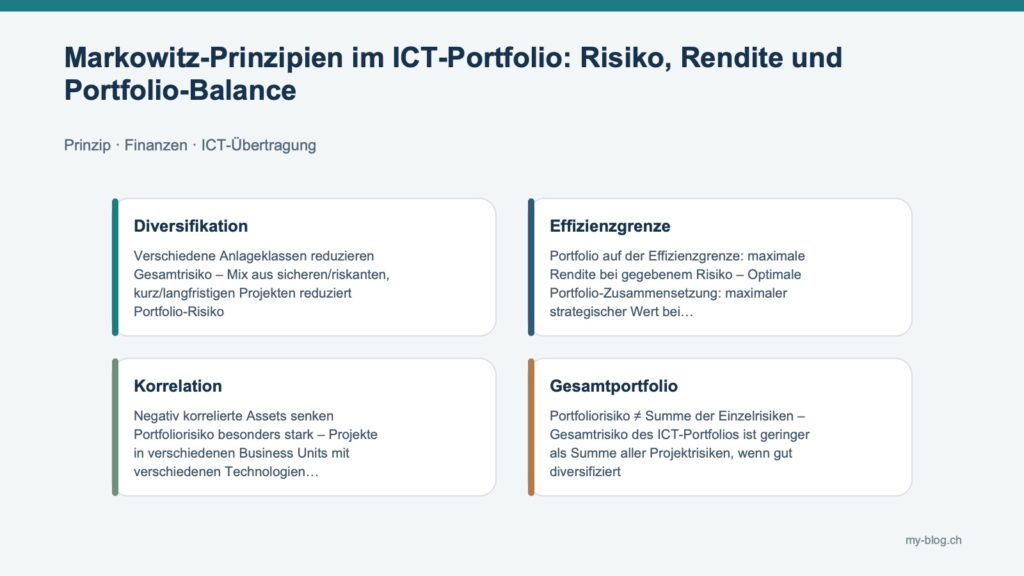
| Prinzip | Finanzen | ICT-Übertragung |
|---|---|---|
| Diversifikation | Verschiedene Anlageklassen reduzieren Gesamtrisiko | Mix aus sicheren/riskanten, kurz/langfristigen Projekten reduziert Portfolio-Risiko |
| Effizienzgrenze | Portfolio auf der Effizienzgrenze: maximale Rendite bei gegebenem Risiko | Optimale Portfolio-Zusammensetzung: maximaler strategischer Wert bei akzeptablem Risiko |
| Korrelation | Negativ korrelierte Assets senken Portfoliorisiko besonders stark | Projekte in verschiedenen Business Units mit verschiedenen Technologien sind weniger korreliert |
| Gesamtportfolio | Portfoliorisiko ≠ Summe der Einzelrisiken | Gesamtrisiko des ICT-Portfolios ist geringer als Summe aller Projektrisiken, wenn gut diversifiziert |
Praktische Implikationen
Für das ICT-Portfolio: Nicht alle Projekte hohem Risiko aussetzen (z.B. nur neue, unerprobte Technologien). Balance zwischen: Kurzfristig (Effizienz, schneller ROI) und langfristig (Innovation, strategisch). Kerngeschäft-nahen und neuen Bereichen. Intern entwickelten und marktverfügbaren Lösungen. Ein gut diversifiziertes ICT-Portfolio übersteht individuelle Projektfehler ohne strategischen Schaden.
Fazit
Markowitz hat für Finanzportfolios einen Nobelpreis erhalten – seine Prinzipien sind direkt auf ICT-Portfolios übertragbar. Wer Portfolio-Balance systematisch managt, reduziert Risiko ohne Renditeeinbusse.
Weiterführend: Bewertungsdimensionen | Bewertungsstrategien
Quellen
- Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), 77–91.